Weihnachtsfeier
Eine Weihnachtsfeier ist eine Feier, die ein Arbeitgeber, ein Team oder ein Verein zum Jahresende für seine Angehörigen ausrichtet. Im Betrieb ist sie steuerlich eine Betriebsveranstaltung, für die ein Freibetrag von 110 Euro je teilnehmender Person gilt, und sie kann unter dem Schutz der gesetzlichen Unfallversicherung stehen.
Was eine Weihnachtsfeier ist
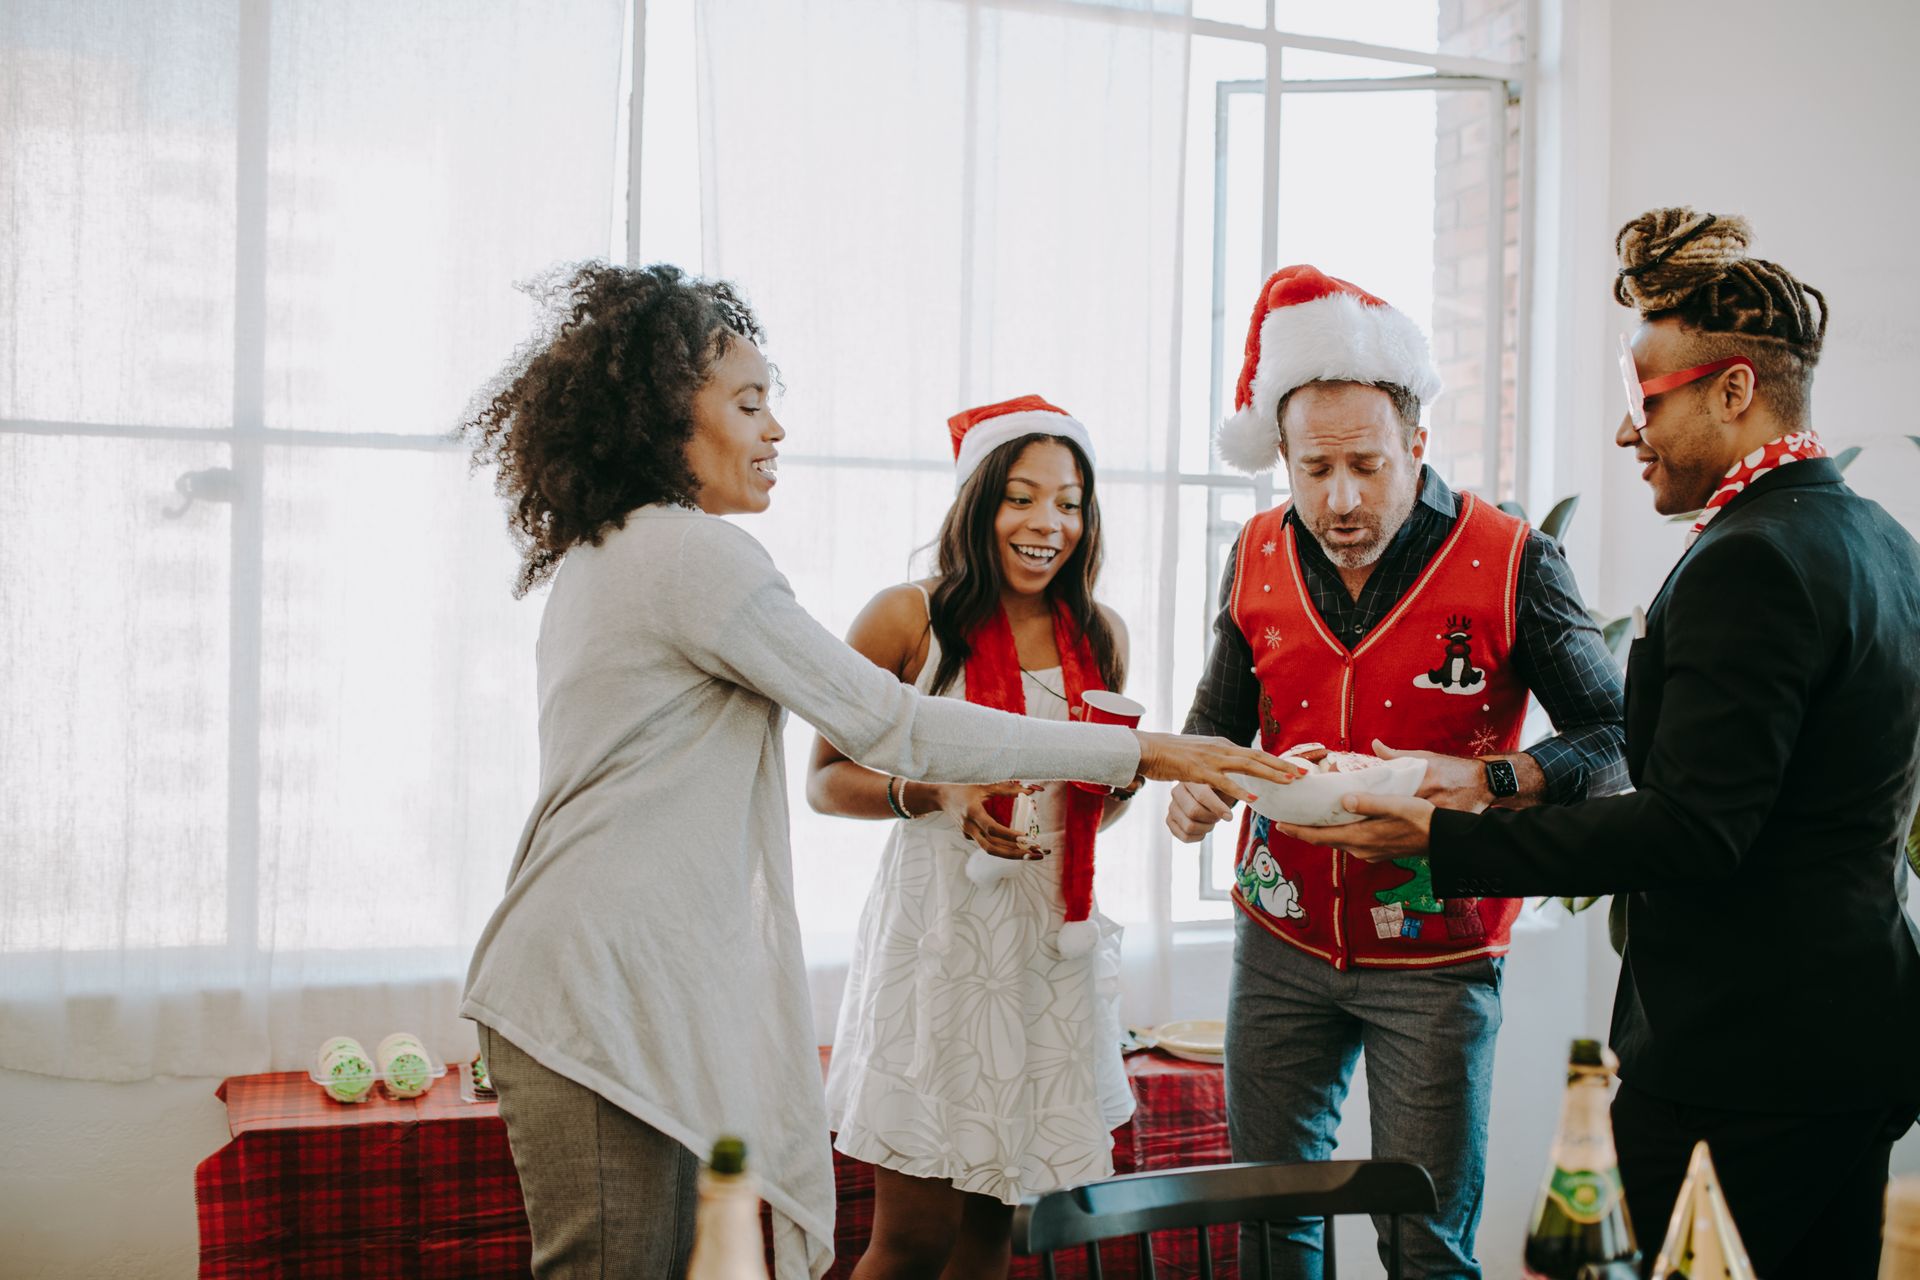
Unsere Einordnung: Die Weihnachtsfeier ist die bekannteste Form der Betriebsveranstaltung. Sie reicht vom Abendessen im Team über die Feier einer Abteilung bis zum Fest für die ganze Belegschaft mit Programm. Gemeinsam ist allen Formen, dass sie dem Miteinander dient und nicht der Arbeit. Genau daran knüpfen Steuerrecht und Unfallversicherung an, und beide stellen ähnliche Fragen: Wer darf kommen, wer organisiert, und wer ist dabei.
Was steuerlich gilt
Nach Paragraf 19 Absatz 1 Satz 1 Nummer 1a des Einkommensteuergesetzes sind Zuwendungen des Arbeitgebers bei einer Betriebsveranstaltung bis 110 Euro je Veranstaltung und teilnehmender Person kein Arbeitslohn, wenn die Teilnahme allen Angehörigen des Betriebs oder eines Betriebsteils offensteht. Das gilt für bis zu zwei Betriebsveranstaltungen im Jahr. Zu den Zuwendungen zählen alle Aufwendungen einschließlich Umsatzsteuer, auch die Kosten für den äußeren Rahmen wie Raummiete oder Organisation, und der Anteil von Begleitpersonen wird der beschäftigten Person zugerechnet. Was darüber liegt, kann der Arbeitgeber nach Paragraf 40 Absatz 2 pauschal mit 25 Prozent versteuern.
Unsere Einordnung: Bei einer Weihnachtsfeier mit Partnerinnen und Partnern ist der Freibetrag schnell erreicht, weil eine Person mit Begleitung zwei Anteile verbraucht. Rechnen Sie deshalb vorher mit der erwarteten Zahl, nicht mit der Einladungsliste. Einzelheiten stehen in den Einträgen zum 110-Euro-Freibetrag und zu Begleitpersonen.
Wann die Weihnachtsfeier unfallversichert ist
Das Bundessozialgericht hat am 5. Juli 2016 (B 2 U 19/14 R) entschieden, dass eine Weihnachtsfeier, die ein Sachgebiet im Einvernehmen mit der Dienststellenleitung veranstaltet, unter dem Schutz der gesetzlichen Unfallversicherung steht, wenn die Teilnahme allen Angehörigen des Sachgebiets offensteht und die Sachgebietsleiterin teilnimmt. Damit hat das Gericht eine Entscheidung von 1955 aufgegeben, nach der grundsätzlich die Unternehmensleitung selbst an der Feier teilnehmen musste. Geklagt hatte eine Beschäftigte der Deutschen Rentenversicherung, die bei der Feier ihres Sachgebiets verunglückt war.
Unsere Einordnung: Für Abteilungsfeiern heißt das, drei Dinge festzuhalten: dass die Leitung des Hauses einverstanden ist, dass alle aus der Abteilung eingeladen sind und dass die Leitung der Abteilung dabei ist. Eine Feier nur für ausgewählte Kolleginnen und Kollegen ist dagegen eher privat. Bei Unklarheiten hilft eine Nachfrage beim zuständigen Unfallversicherungsträger.
Was eine Weihnachtsfeier gelingen lässt
Unsere Einordnung aus der Praxis: Der Dezember ist knapp, Räume und Caterer sind früh ausgebucht. Wer den Termin im Herbst festlegt und die Einladung im Oktober oder November verschickt, hat die freie Wahl. Die Anmeldung sollte Begleitpersonen, Ernährungswünsche und Barrierefreiheit gleich mit abfragen. Für die Lohnbuchhaltung zählt am Ende, wer tatsächlich da war. Wie Absagen und kurzfristige Ausfälle in die Rechnung eingehen, erklärt der Beitrag zu No-Shows und Begleitpersonen bei Betriebsveranstaltungen.
Häufige Fragen
Wie viel darf eine Weihnachtsfeier steuerfrei kosten?
Bis 110 Euro je teilnehmender Person einschließlich Umsatzsteuer und aller Nebenkosten, für bis zu zwei Betriebsveranstaltungen im Jahr. Der Anteil von Begleitpersonen wird der beschäftigten Person zugerechnet. Darüber kann der Arbeitgeber pauschal mit 25 Prozent versteuern.
Ist man auf der Weihnachtsfeier unfallversichert?
Ja, wenn es eine betriebliche Gemeinschaftsveranstaltung ist. Nach dem Bundessozialgericht (B 2 U 19/14 R) reicht bei einer Abteilungsfeier, dass sie im Einvernehmen mit der Leitung stattfindet, allen in der Abteilung offensteht und die Abteilungsleitung teilnimmt.
Muss die Weihnachtsfeier allen offenstehen?
Für den Freibetrag muss die Teilnahme allen Angehörigen des Betriebs oder eines Betriebsteils offenstehen. Auch der Unfallversicherungsschutz setzt voraus, dass alle in der jeweiligen Einheit eingeladen sind.