Betriebsausflug
Ein Betriebsausflug ist eine gemeinsame Fahrt oder Unternehmung der Belegschaft außerhalb des Arbeitsplatzes, etwa eine Wanderung, eine Stadtführung oder ein Besuch mit Programm. Steuerlich ist er eine Betriebsveranstaltung mit einem Freibetrag von 110 Euro je teilnehmender Person, und er kann unter dem Schutz der gesetzlichen Unfallversicherung stehen.
Was ein Betriebsausflug ist
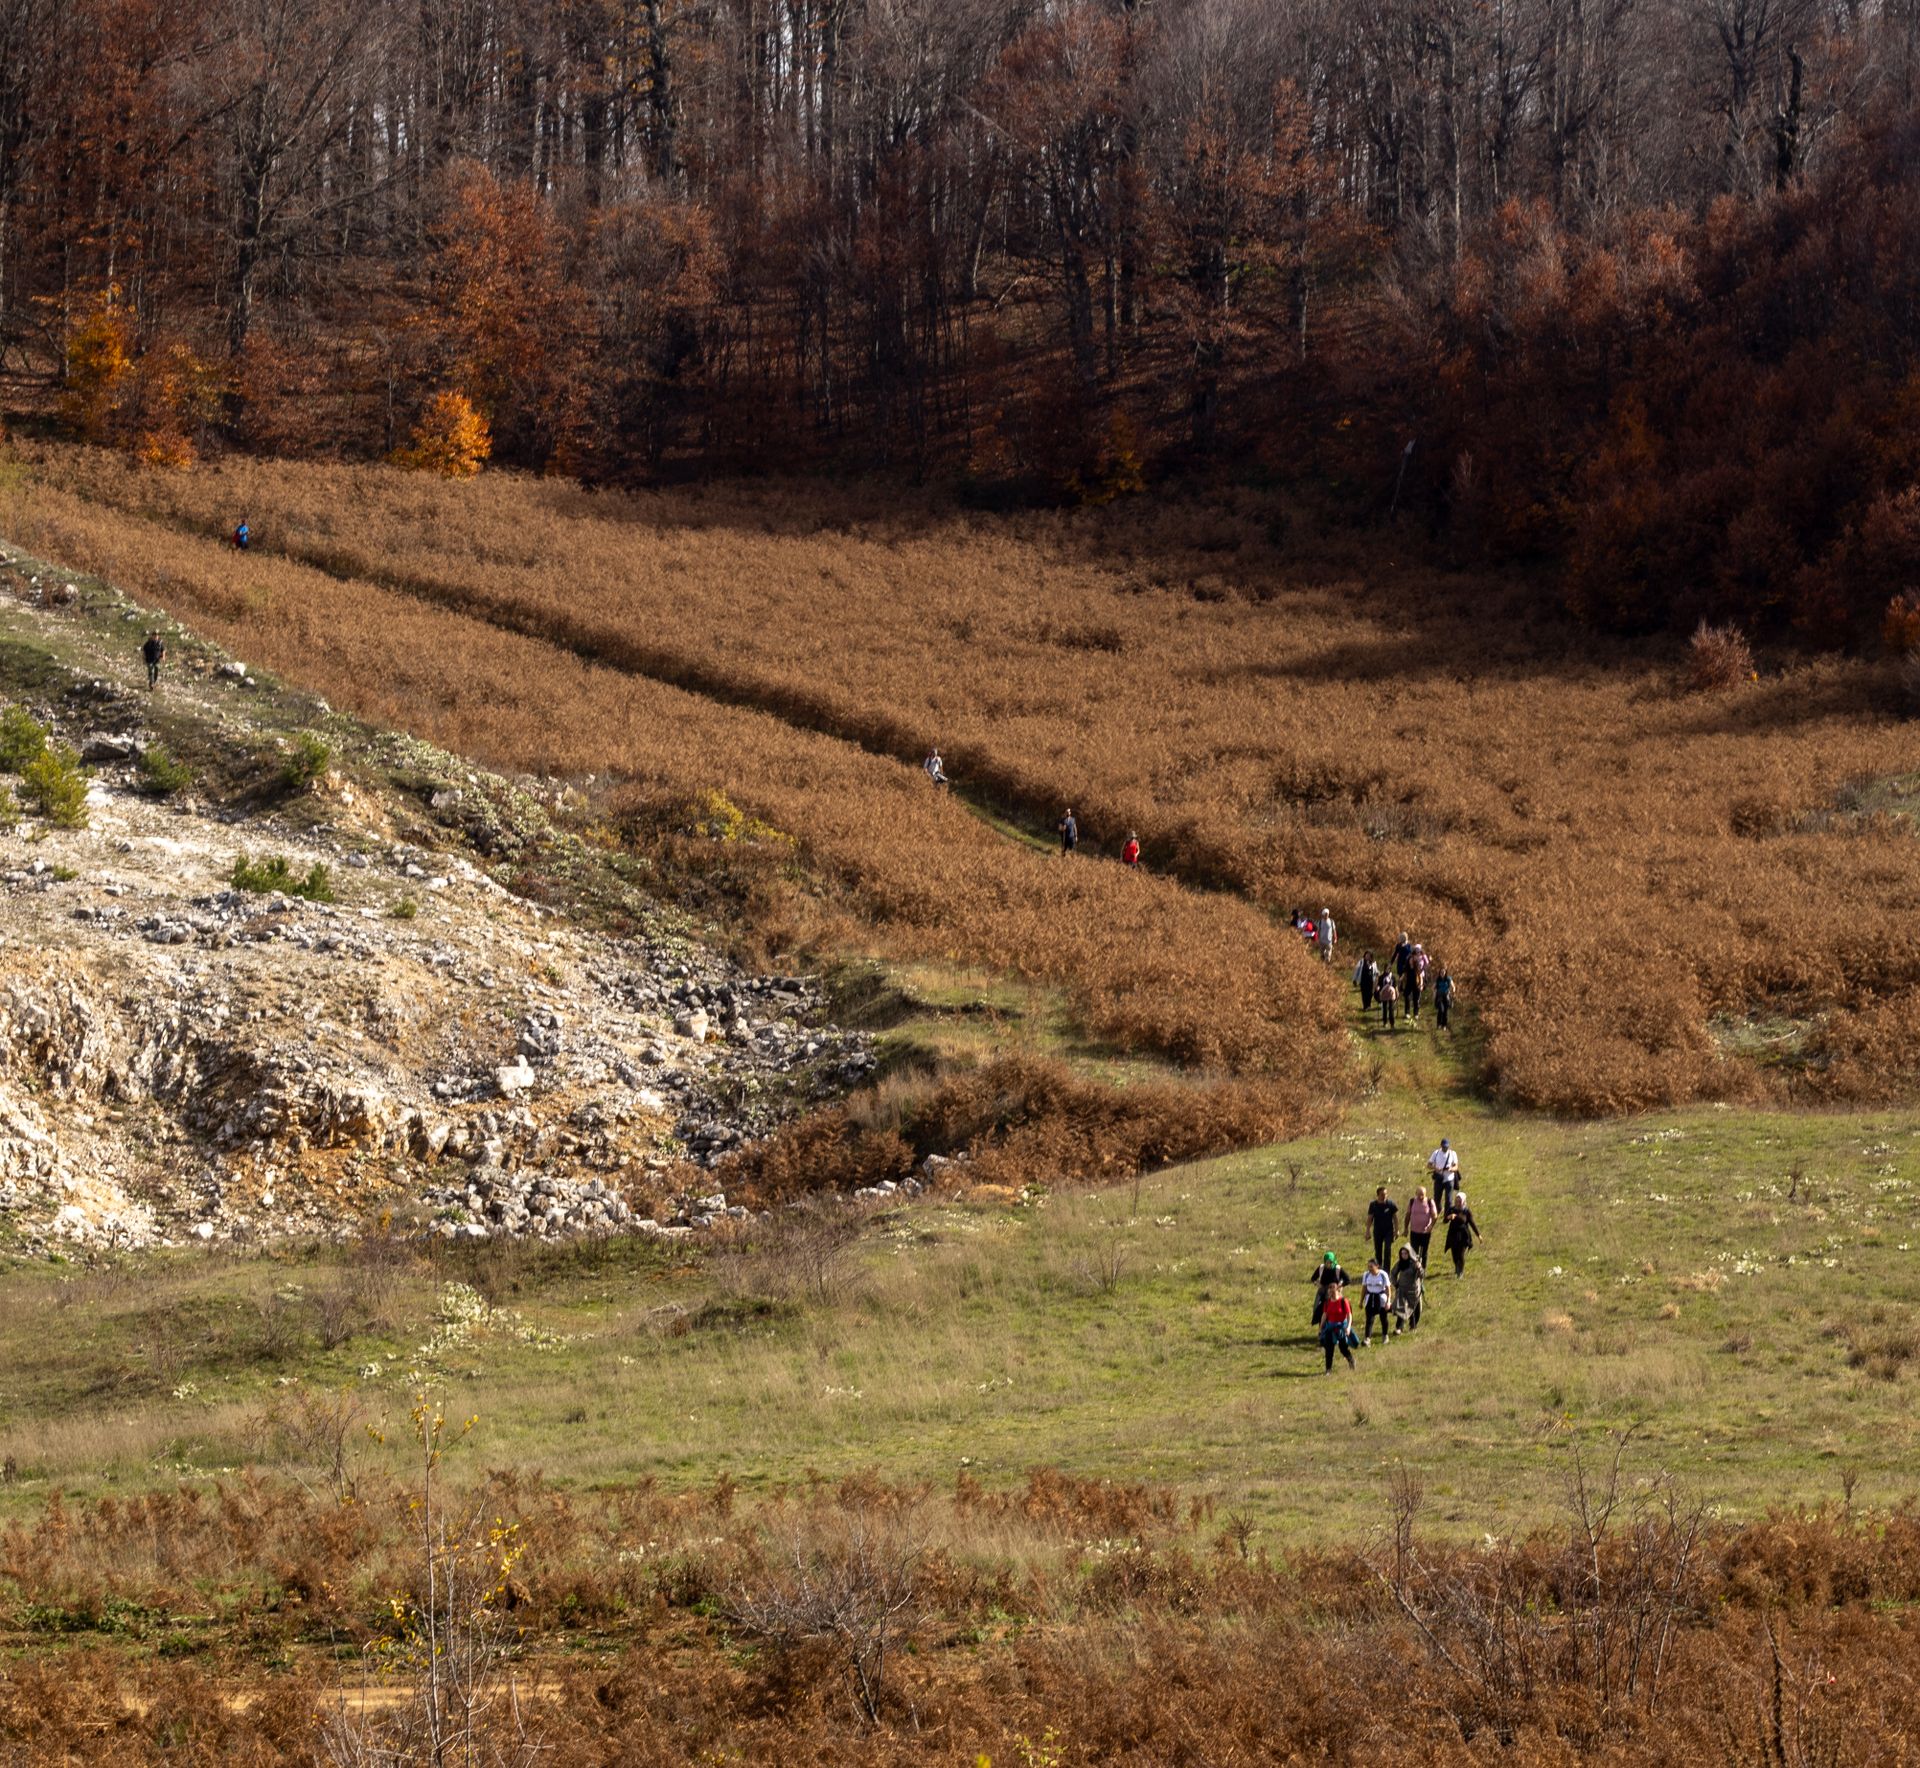
Unsere Einordnung: Der Betriebsausflug ist neben der Weihnachtsfeier die klassische Betriebsveranstaltung. Anders als die Feier im eigenen Haus führt er die Belegschaft an einen anderen Ort, oft mit Bus oder Bahn, und füllt meist einen ganzen Tag. Typisch sind Wanderungen, Stadtführungen, Besichtigungen, ein gemeinsames Essen zum Abschluss oder ein Programm mit Teamaufgaben. Weil Fahrt, Programm und Verpflegung zusammenkommen, ist er teurer und aufwendiger zu planen als ein Abend im Betrieb.
Was steuerlich gilt
Die Lohnsteuer-Richtlinien in R 19.5 nennen Betriebsausflüge ausdrücklich als Beispiel für eine Betriebsveranstaltung. Nach Paragraf 19 Absatz 1 Satz 1 Nummer 1a des Einkommensteuergesetzes sind Zuwendungen bis 110 Euro je Veranstaltung und teilnehmender Person kein Arbeitslohn, wenn die Teilnahme allen Angehörigen des Betriebs oder eines Betriebsteils offensteht, und das für bis zu zwei Veranstaltungen im Jahr. Eingerechnet werden alle Aufwendungen einschließlich Umsatzsteuer.
Für den Ausflug wichtig ist R 19.5 Absatz 4: Übliche Zuwendungen sind danach auch die Übernahme von Fahrt- und Übernachtungskosten, selbst wenn die Fahrt als solche schon einen Erlebniswert hat. Eintrittskarten für kulturelle oder sportliche Veranstaltungen gehören dazu, wenn sich der Ausflug nicht im Besuch dieser Veranstaltung erschöpft. Was über den Freibetrag hinausgeht, kann der Arbeitgeber nach Paragraf 40 Absatz 2 pauschal mit 25 Prozent versteuern.
Unsere Einordnung: Beim Ausflug frisst die Anreise einen großen Teil der 110 Euro, bevor das erste Essen bestellt ist. Wer Bus, Programm und Verpflegung vorher je Kopf durchrechnet, merkt früh, ob der Rahmen hält. Kommen Partnerinnen oder Partner mit, wird ihr Anteil der beschäftigten Person zugerechnet, wie der Eintrag zu Begleitpersonen erklärt.
Wann der Ausflug unfallversichert ist
Ein Arbeitsunfall setzt nach Paragraf 8 des Siebten Buches Sozialgesetzbuch einen Unfall infolge einer versicherten Tätigkeit voraus. Ob ein Ausflug dazu zählt, richtet sich nach der Rechtsprechung zur betrieblichen Gemeinschaftsveranstaltung. Das Bundessozialgericht hat am 5. Juli 2016 (B 2 U 19/14 R) festgehalten, dass bei Veranstaltungen einzelner Einheiten die Leitung dieser Einheit als Veranstalterin für das Unternehmen auftreten kann. Voraussetzung ist, dass die Veranstaltung im Einvernehmen mit der Leitung stattfindet und allen Beschäftigten der Einheit offensteht.
Unsere Einordnung: Für einen Abteilungsausflug heißt das, die Zustimmung der Leitung schriftlich festzuhalten und alle aus der Abteilung einzuladen. Programmpunkte, die nur ein Teil freiwillig wählt, etwa eine Klettertour, sollten Sie vorher mit dem Unfallversicherungsträger klären.
Was die Planung erleichtert
Unsere Einordnung aus der Praxis: Ein Ausflug muss für alle machbar sein. Eine lange Wanderung schließt Menschen aus, die nicht gut zu Fuß sind, und widerspricht dem Gedanken, dass alle eingeladen sind. Bewährt hat sich ein Programm mit zwei Wahlmöglichkeiten, eine aktiv und eine ruhig, die gemeinsam enden. Die Anmeldung sollte Programmwahl, Abfahrtsort, Ernährungswünsche und Barrierefreiheit gleich mit abfragen. Für Bus und Restaurant brauchen Sie verbindliche Zahlen, deshalb lohnt eine klare Anmeldefrist.
Häufige Fragen
Wie viel darf ein Betriebsausflug steuerfrei kosten?
Bis 110 Euro je teilnehmender Person einschließlich Umsatzsteuer, für bis zu zwei Betriebsveranstaltungen im Jahr. Nach R 19.5 der Lohnsteuer-Richtlinien zählen auch Fahrt- und Übernachtungskosten zu den üblichen Zuwendungen. Darüber kann der Arbeitgeber pauschal mit 25 Prozent versteuern.
Ist man beim Betriebsausflug unfallversichert?
Ja, wenn er eine betriebliche Gemeinschaftsveranstaltung ist. Nach dem Bundessozialgericht (B 2 U 19/14 R) muss er im Einvernehmen mit der Leitung stattfinden und allen Beschäftigten der jeweiligen Einheit offenstehen.
Zählen die Buskosten zum Freibetrag?
Ja. Die Übernahme von Fahrtkosten gehört nach R 19.5 Absatz 4 der Lohnsteuer-Richtlinien zu den üblichen Zuwendungen und wird deshalb in die 110 Euro je Person eingerechnet.