Tagungspauschale
Eine Tagungspauschale ist ein Preis je Person und Tag, den Hotels und Tagungshäuser für eine Tagung berechnen. Sie umfasst meist den Tagungsraum, die Technik, Tagungsgetränke, Kaffeepausen und ein Mittagessen. Man unterscheidet Ganztags- und Halbtagspauschalen.
Was eine Tagungspauschale enthält
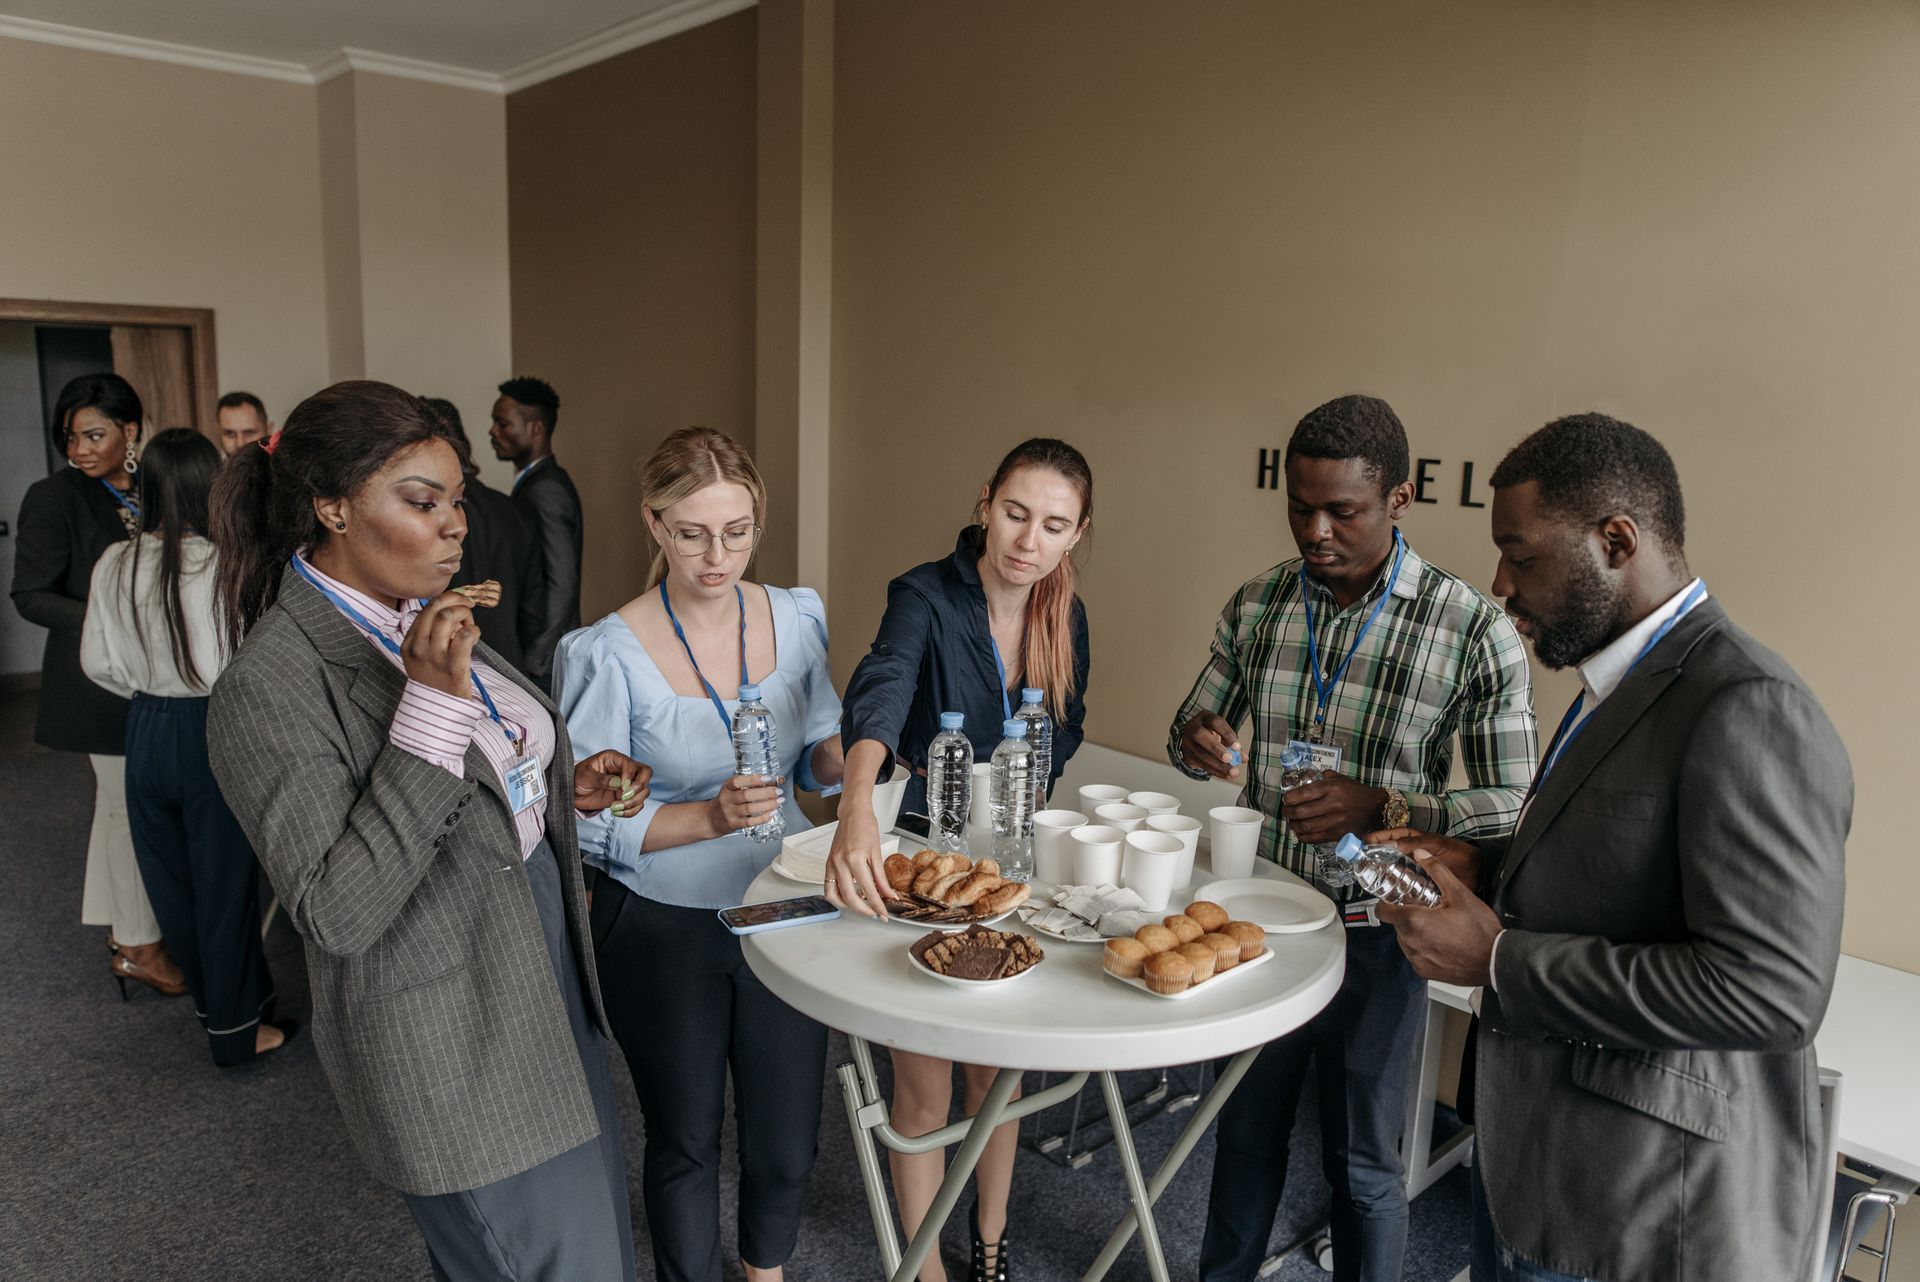
Unsere Einordnung: Die Tagungspauschale bündelt, was eine Tagung im Haus kostet, zu einem Preis je Person. Üblich sind der Tagungsraum mit Grundtechnik wie Beamer, Leinwand und Flipchart, Tagungsgetränke im Raum, eine oder zwei Kaffeepausen und ein Mittagessen. Was im Einzelnen enthalten ist, legt jedes Haus selbst fest. Zusätzliche Technik, Gruppenräume, Abendessen und Übernachtung kommen meist gesondert hinzu. Wer Angebote vergleicht, stellt die Leistungen deshalb zuerst nebeneinander und erst danach die Preise.
Unsere Einordnung: Die Pauschale hat für beide Seiten einen Vorteil: Das Haus kann Raum und Küche planen, der Veranstalter kennt seinen Preis je Kopf. Der Nachteil liegt in der Mindestzahl. Viele Verträge legen eine Teilnehmerzahl fest, die bis zu einer Frist gesenkt werden kann und danach voll berechnet wird. Für das Eventbudget zählt deshalb nicht die Pauschale allein, sondern die Pauschale mal der Zahl, die nach Ablauf der Frist feststeht.
Umsatzsteuer seit 2026
Seit dem 1. Januar 2026 gilt nach Paragraf 12 Absatz 2 Nummer 15 des Umsatzsteuergesetzes der ermäßigte Steuersatz von 7 Prozent für Restaurant- und Verpflegungsdienstleistungen, mit Ausnahme der Abgabe von Getränken. Die Ermäßigung ist dauerhaft angelegt. Getränke bleiben beim Regelsatz von 19 Prozent.
Das Bundesfinanzministerium hat dazu am 22. Dezember 2025 Vereinfachungen geregelt, die die Neufang Akademie zusammengefasst hat. Bei Kombiangeboten aus Speisen und Getränken, etwa Buffet oder All-inclusive, darf der Getränkeanteil mit 30 Prozent des Pauschalpreises angesetzt werden. Bei Übernachtungen wird die Servicepauschale für Leistungen wie Frühstück, Internet oder Parken, die nicht zum ermäßigt besteuerten Übernachtungspreis gehören, von 20 auf 15 Prozent gesenkt. Ob Hotels solche Pakete überhaupt auf zwei Steuersätze aufteilen dürfen, liegt dem Europäischen Gerichtshof in den Verfahren C-409/24 bis C-411/24 zur Entscheidung vor.
Unsere Einordnung: Eine Tagungspauschale enthält neben Speisen und Getränken auch Raum und Technik, die nicht unter die Ermäßigung fallen. Eine eigene Vereinfachungsregel für Tagungspauschalen nennt die Zusammenfassung nicht. Lassen Sie sich die Rechnung deshalb nach Leistungen und Steuersätzen aufschlüsseln, die Bewertung im Einzelfall gehört in die Steuerberatung. Allgemeines steht im Eintrag Umsatzsteuer bei Veranstaltungen.
Bewirtung: eigene Beschäftigte oder Gäste
Für die Ertragsteuer kommt es darauf an, wer verpflegt wird. Der Bundesfinanzhof hat am 18. September 2007 (I R 75/06) entschieden, dass ein Unternehmen, das bei einer Schulung Personen bewirtet, die nicht seine Arbeitnehmer sind, der Abzugsbeschränkung für Bewirtungskosten unterliegt. Er hat dabei die Verwaltungsauffassung bestätigt, nach der eine geschäftliche Bewirtung nur dann fehlt, wenn ein Unternehmen seine eigenen Arbeitnehmer bewirtet. Heute sind geschäftliche Bewirtungskosten nach Paragraf 4 Absatz 5 Satz 1 Nummer 2 des Einkommensteuergesetzes zu 70 Prozent abziehbar.
Unsere Einordnung: Bei einer internen Tagung nur mit eigenen Beschäftigten ist die Verpflegung aus der Pauschale in der Regel voll abziehbar. Kommen Kunden, Partner oder freie Mitarbeitende dazu, wird der Anteil, der auf sie entfällt, gekürzt. Eine Teilnehmerliste, die beide Gruppen trennt, erleichtert die Aufteilung.
Verpflegungspauschale der Teilnehmenden
Fahren Beschäftigte zu einer auswärtigen Tagung, steht ihnen für Reisekosten eine Verpflegungspauschale zu. Nach Paragraf 9 Absatz 4a des Einkommensteuergesetzes beträgt sie 14 Euro für einen Tag mit mehr als acht Stunden Abwesenheit und 28 Euro für einen vollen Tag. Stellt der Arbeitgeber oder auf seine Veranlassung ein Dritter eine Mahlzeit, wird die Pauschale gekürzt, für ein Frühstück um 20 Prozent und für Mittag- und Abendessen um jeweils 40 Prozent des vollen Tagessatzes.
Unsere Einordnung: Bei einer eintägigen Tagung mit Mittagessen in der Pauschale bleiben von 14 Euro nach Abzug von 11,20 Euro noch 2,80 Euro. Die Reisekostenabrechnung braucht deshalb die Angabe, welche Mahlzeiten in der Tagungspauschale enthalten waren.
Häufige Fragen
Was ist in einer Tagungspauschale enthalten?
Meist der Tagungsraum mit Grundtechnik, Tagungsgetränke, Kaffeepausen und ein Mittagessen, als Preis je Person und Tag. Was genau dazugehört, legt jedes Haus selbst fest.
Welcher Umsatzsteuersatz gilt für eine Tagungspauschale?
Seit dem 1. Januar 2026 gilt für Speisen in Restaurant- und Verpflegungsdienstleistungen 7 Prozent, für Getränke weiter 19 Prozent. Raum und Technik fallen nicht unter die Ermäßigung. Die Rechnung sollte deshalb nach Steuersätzen aufgeschlüsselt sein.
Kürzt das Mittagessen in der Tagungspauschale die Verpflegungspauschale?
Ja, wenn der Arbeitgeber die Mahlzeit stellt. Nach Paragraf 9 Absatz 4a Einkommensteuergesetz wird die Pauschale für ein Mittagessen um 40 Prozent des vollen Tagessatzes von 28 Euro gekürzt, also um 11,20 Euro.